Offcanvas
Offcanvas
Συνεντεύξεις
Ψηφιακό Ευρώ: Περισσότερο ζήτημα ευρωπαϊκής αυτονομίας παρά τεχνολογίας
14-09-2026
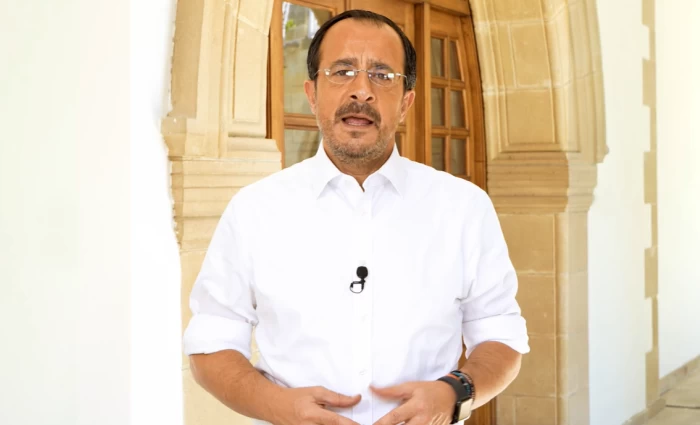
Ο Στέλιος Γιωργάκης της ΚΤΚ εξηγεί στο Economy Today γιατί η Ευρώπη χρειάζεται ψηφιακό δημόσιο χρήμα με την εγγύηση της Κεντρικής Τράπεζας, πώς αυτό συνδέεται με την ευρωπαϊκή αυτονομία και γιατί δεν θα αντικαταστήσει τα μετρητά – Στην πιλοτική δοκιμή του 2027 και η Κύπρος.
Συνέντευξη στον Ξένιο Μεσαρίτη
«Το Ψηφιακό Ευρώ είναι η απάντηση στο πώς θα διατηρήσουμε το δημόσιο χρήμα, την εμπιστοσύνη και την ευρωπαϊκή αυτονομία στις πληρωμές σε έναν ολοένα πιο ψηφιακό κόσμο», αναφέρει στο Economy Today ο Στέλιος Γιωργάκης, Γενικός Διευθυντής της Γενικής Διεύθυνσης Πληρωμών της Κεντρικής Τράπεζας της Κύπρου.
«Δεν είναι κρυπτονόμισμα ούτε ιδιωτικό μέσο πληρωμών», διευκρινίζει. Θα αποτελεί ψηφιακή μορφή δημόσιου χρήματος, με την εγγύηση της Κεντρικής Τράπεζας και θα λειτουργεί παράλληλα με τα μετρητά, τις κάρτες και τις τραπεζικές εφαρμογές. Θα μπορεί να χρησιμοποιείται σε ολόκληρη την Ευρωζώνη, ακόμη και από πολίτες χωρίς πρόσβαση σε τραπεζικές υπηρεσίες, ενώ ορισμένες συναλλαγές θα πραγματοποιούνται και χωρίς σύνδεση στο διαδίκτυο.
Περισσότερα από τα δύο τρίτα των πληρωμών στην Ευρώπη εξαρτώνται σήμερα από μη ευρωπαϊκά δίκτυα. Για τον Στέλιο Γιωργάκη, η εξυπηρέτηση των πολιτών και η στρατηγική αυτονομία της Ευρώπης είναι «δύο όψεις του ίδιου νομίσματος». Η Κεντρική Τράπεζα της Κύπρου θα συμμετάσχει στη δωδεκάμηνη πιλοτική δοκιμή που προγραμματίζει η ΕΚΤ για το δεύτερο εξάμηνο του 2027, πριν από μια πιθανή εισαγωγή του Ψηφιακού Ευρώ προς το τέλος της δεκαετίας.
Η ιδιωτικότητα των συναλλαγών, η λειτουργία των πληρωμών σε περιπτώσεις τεχνικών διακοπών, ο ρόλος των μετρητών και οι αγορές μέσω AI agents βρίσκονται επίσης στο επίκεντρο. Εάν το Ψηφιακό Ευρώ δεν υλοποιηθεί, προειδοποιεί, «ο μεγαλύτερος κίνδυνος δεν θα ήταν τεχνολογικός αλλά στρατηγικός».
Η συζήτηση για το Ψηφιακό Ευρώ ξεκίνησε πριν από αρκετά χρόνια και επιταχύνθηκε μετά το 2020. Αν έπρεπε να το εξηγήσετε σε έναν πολίτη με μία πρόταση, ποιο είναι το πρόβλημα που καλείται να λύσει το Ψηφιακό Ευρώ;
Καθώς οι πληρωμές γίνονται ολοένα και πιο ψηφιακές, το Ψηφιακό Ευρώ θα διασφαλίσει ότι οι πολίτες θα συνεχίσουν να έχουν πρόσβαση σε δημόσιο χρήμα που εκδίδεται από την Κεντρική Τράπεζα και στην ψηφιακή εποχή, όπως ακριβώς έχουν σήμερα πρόσβαση στα μετρητά.
Το χρήμα εξελίσσεται διαχρονικά μαζί με την τεχνολογία. Όπως οι επικοινωνίες πέρασαν από την επιστολή στο ηλεκτρονικό μήνυμα, έτσι και οι πληρωμές γίνονται πλέον κυρίως ψηφιακά. Το Ψηφιακό Ευρώ αποτελεί τη φυσική εξέλιξη του ευρώ σε αυτό το νέο περιβάλλον. Δεν είναι κρυπτονόμισμα ούτε ιδιωτικό μέσο πληρωμών. Είναι η ψηφιακή μορφή του χρήματος της Κεντρικής Τράπεζας, του μοναδικού χρήματος που φέρει άμεσα την εγγύηση της Δημόσιας Αρχής. Θα λειτουργεί παράλληλα με τα μετρητά, διατηρώντας στον ψηφιακό κόσμο τα βασικά χαρακτηριστικά τους: ασφάλεια, εμπιστοσύνη, προσβασιμότητα και υψηλό επίπεδο ιδιωτικότητας.
Σήμερα οι πολίτες έχουν πρόσβαση σε μετρητά, τραπεζικές καταθέσεις, κάρτες, ψηφιακά πορτοφόλια και άμεσες πληρωμές. Τι ακριβώς δεν μπορούν να κάνουν σήμερα και θα μπορούν να κάνουν με το Ψηφιακό Ευρώ;
Το Ψηφιακό Ευρώ δεν έρχεται να αντικαταστήσει τα υφιστάμενα μέσα πληρωμών αλλά να τα συμπληρώσει. Οι πολίτες θα συνεχίσουν να χρησιμοποιούν μετρητά, κάρτες και τραπεζικές εφαρμογές όπως σήμερα.
Αυτό που θα προσθέσει είναι μια πανευρωπαϊκή ψηφιακή μορφή δημόσιου χρήματος, αποδεκτή σε ολόκληρη τη ζώνη του ευρώ, ανεξάρτητα από τη χώρα, την τράπεζα ή την εμπορική πλατφόρμα που χρησιμοποιεί ο πολίτης, ακόμη και από πολίτες που δεν έχουν πρόσβαση σε τραπεζικές υπηρεσίες. Θα μπορεί να χρησιμοποιείται για πληρωμές σε καταστήματα, στο διαδίκτυο και μεταξύ ιδιωτών, με τον ίδιο εύκολο τρόπο σε όλη την Ευρωζώνη.
Πέρα όμως από την καθημερινή εμπειρία του χρήστη, το Ψηφιακό Ευρώ έχει και ευρύτερη σημασία. Σήμερα σημαντικό μέρος των ψηφιακών πληρωμών στην Ευρώπη βασίζεται σε μη ευρωπαϊκές υποδομές και διεθνή σχήματα καρτών. Το Ψηφιακό Ευρώ θα προσφέρει μια ευρωπαϊκή δημόσια υποδομή πληρωμών, ενισχύοντας τον ανταγωνισμό, την ανθεκτικότητα και την αυτονομία του ευρωπαϊκού οικοσυστήματος πληρωμών.
Επιπλέον, το Ψηφιακό Ευρώ αναμένεται να προσφέρει μια δυνατότητα που δεν είναι σήμερα ευρέως διαθέσιμη στα υφιστάμενα ψηφιακά μέσα πληρωμών: πληρωμές εκτός σύνδεσης (offline). Αυτό σημαίνει ότι ορισμένες συναλλαγές θα μπορούν να πραγματοποιούνται ακόμη και χωρίς πρόσβαση στο διαδίκτυο, προσφέροντας ένα πρόσθετο επίπεδο ανθεκτικότητας και ευκολίας σε περιπτώσεις προσωρινών διακοπών δικτύων ή τεχνολογικών υποδομών. Πρόκειται για ένα χαρακτηριστικό που φέρνει το Ψηφιακό Ευρώ πιο κοντά σε ορισμένες ιδιότητες των μετρητών, διατηρώντας παράλληλα τα πλεονεκτήματα των ψηφιακών πληρωμών.
Πολλοί υποστηρίζουν ότι το Ψηφιακό Ευρώ είναι λιγότερο έργο πληρωμών και περισσότερο έργο στρατηγικής αυτονομίας της Ευρώπης. Είναι τελικά το βασικό του κίνητρο η εξυπηρέτηση των πολιτών ή η μείωση της εξάρτησης της Ευρώπης από ξένα δίκτυα πληρωμών και τεχνολογικούς κολοσσούς;
Οι δύο στόχοι είναι αλληλένδετοι. Η εξυπηρέτηση των πολιτών και η στρατηγική αυτονομία της Ευρώπης είναι δύο όψεις του ίδιου νομίσματος.
Για δεκαετίες, η πρόσβαση των πολιτών σε χρήμα Κεντρικής Τράπεζας ήταν δεδομένη μέσω των μετρητών. Σήμερα όμως οι πληρωμές γίνονται ολοένα και πιο ψηφιακές. Επομένως, το βασικό ερώτημα είναι εάν οι πολίτες θα συνεχίσουν να έχουν πρόσβαση σε δημόσιο χρήμα και στο ψηφιακό περιβάλλον.
Ταυτόχρονα όμως, ανακύπτει και ένα δεύτερο ερώτημα: ποιος ελέγχει τις υποδομές μέσω των οποίων κυκλοφορεί το χρήμα στην ψηφιακή οικονομία; Σήμερα πέραν των δυο τρίτων των πληρωμών στην Ευρώπη εξαρτάται από μη ευρωπαϊκά δίκτυα, ενώ αναπτύσσονται και νέες ιδιωτικές μορφές ψηφιακού χρήματος, όπως τα σταθερά νομίσματα (stablecoins). Σε αυτό το περιβάλλον, το Ψηφιακό Ευρώ λειτουργεί ως ένα κοινό ευρωπαϊκό σημείο αναφοράς, βασισμένο στο δημόσιο χρήμα και στην εμπιστοσύνη που αυτό εμπνέει.
Με απλά λόγια, το Ψηφιακό Ευρώ εξυπηρετεί τόσο τον πολίτη όσο και το δημόσιο συμφέρον. Ενισχύει την ανθεκτικότητα των πληρωμών, τη στρατηγική αυτονομία της Ευρώπης και τη διατήρηση του ρόλου του ευρώ σε μια οικονομία που γίνεται ολοένα και πιο ψηφιακή.
Η συζήτηση για το Ψηφιακό Ευρώ βρίσκεται πλέον σε πιο ώριμο στάδιο. Ποιο είναι σήμερα το πιο ρεαλιστικό χρονοδιάγραμμα μέχρι την ενδεχόμενη υιοθέτησή του και ποια βασικά ορόσημα ή προϋποθέσεις απομένουν μέχρι να μπορεί ένας πολίτης στην Κύπρο να το χρησιμοποιήσει στην καθημερινότητά του;
Το έργο βρίσκεται σήμερα σε προχωρημένη φάση προετοιμασίας από το Ευρωσύστημα. Παράλληλα, οι ευρωπαϊκοί θεσμοί συζητούν το απαραίτητο νομοθετικό πλαίσιο.
Εφόσον ολοκληρωθούν οι σχετικές νομοθετικές διαδικασίες και ληφθούν οι απαραίτητες αποφάσεις από τους ευρωπαϊκούς θεσμούς, ο στόχος είναι το Ευρωσύστημα να είναι έτοιμο για πιθανή εισαγωγή του Ψηφιακού Ευρώ προς το τέλος της δεκαετίας.
Πριν από οποιαδήποτε έκδοση θα προηγηθούν εκτεταμένες δοκιμές και πιλοτικές εφαρμογές. Στο πλαίσιο αυτό, η ΕΚΤ προγραμματίζει πιλοτική δοκιμή διάρκειας δώδεκα μηνών κατά το δεύτερο εξάμηνο του 2027, στην οποία θα συμμετέχει η Κεντρική Τράπεζα της Κύπρου, κατά την οποία θα δοκιμαστούν πραγματικές περιπτώσεις χρήσης σε συνεργασία με επιλεγμένους παρόχους υπηρεσιών πληρωμών και εμπόρους. Στόχος είναι να διασφαλιστεί ότι το Ψηφιακό Ευρώ θα είναι ασφαλές, αξιόπιστο και εύχρηστο για τους πολίτες πριν από οποιαδήποτε πιθανή έκδοσή του.
Τα τελευταία χρόνια γινόμαστε μάρτυρες ολοένα συχνότερων κυβερνοεπιθέσεων, τεχνικών βλαβών και διακοπών σε κρίσιμες ψηφιακές υποδομές. Αν βρισκόμασταν αντιμέτωποι με μια γενικευμένη κατάρρευση των ηλεκτρονικών συστημάτων πληρωμών, ποιος θα ήταν ο ρόλος του Ψηφιακού Ευρώ και των φυσικών μετρητών στη διατήρηση της λειτουργίας της οικονομίας;
Σε έναν κόσμο που γίνεται ολοένα πιο ψηφιακός αλλά και πιο αβέβαιος, ο βασικός στόχος είναι οι πληρωμές να λειτουργούν πάντα. Όχι μόνο υπό κανονικές συνθήκες, αλλά και σε περιόδους κρίσης. Για τον λόγο αυτό, η ανθεκτικότητα βρίσκεται στον πυρήνα του σχεδιασμού του Ψηφιακού Ευρώ.
Οι πληρωμές αποτελούν κρίσιμη υποδομή για τη λειτουργία της οικονομίας και της κοινωνίας. Όπως η πρόσβαση στην ηλεκτρική ενέργεια ή στις τηλεπικοινωνίες, έτσι και η δυνατότητα πραγματοποίησης πληρωμών πρέπει να παραμένει διαθέσιμη ακόμη και σε περιόδους έντονης πίεσης ή κρίσης.
Για τον λόγο αυτό το Ψηφιακό Ευρώ σχεδιάζεται με αυστηρές προδιαγραφές κυβερνοασφάλειας και επιχειρησιακής συνέχειας, ενώ θα προσφέρει και δυνατότητα πληρωμών ακόμη και χωρίς σύνδεση στο διαδίκτυο, επιτρέποντας τη συνέχιση ορισμένων συναλλαγών ακόμη και σε περιπτώσεις προσωρινής διακοπής δικτύων ή τεχνολογικών υποδομών. Αυτό δημιουργεί ένα επιπλέον επίπεδο ασφάλειας και ανθεκτικότητας σε περιπτώσεις διακοπών δικτύων ή άλλων σοβαρών διαταραχών.
Ταυτόχρονα, τα μετρητά θα συνεχίσουν να διαδραματίζουν καθοριστικό ρόλο. Το Ψηφιακό Ευρώ δεν σχεδιάζεται για να τα αντικαταστήσει, αλλά για να συμπληρώσει τον ρόλο τους. Μαζί, μετρητά και Ψηφιακό Ευρώ δημιουργούν ένα πιο ισχυρό και πιο ανθεκτικό σύστημα πληρωμών με δημόσιο χρήμα, ικανό να ανταποκρίνεται καλύτερα σε έκτακτες συνθήκες.
Η ΕΚΤ διαβεβαιώνει ότι το Ψηφιακό Ευρώ θα προσφέρει υψηλό επίπεδο προστασίας της ιδιωτικότητας. Ωστόσο, για ποιο λόγο ένας πολίτης να επιλέξει μια ψηφιακή συναλλαγή που αφήνει έστω και περιορισμένο τεχνολογικό αποτύπωμα, όταν μπορεί να πραγματοποιήσει την ίδια συναλλαγή με μετρητά χωρίς καμία καταγραφή;
Όπως έχουμε ήδη τονίσει, το Ψηφιακό Ευρώ δεν σχεδιάζεται για να αντικαταστήσει τα μετρητά. Τα μετρητά θα συνεχίσουν να υπάρχουν και να αποτελούν επιλογή για όσους τα προτιμούν, ωστόσο δεν παρέχουν τη λειτουργία για διαδικτυακές (online) συναλλαγές.
Πολλοί πολίτες επιλέγουν πλέον τις ψηφιακές συναλλαγές για λόγους ταχύτητας, ευκολίας και ασφάλειας. Για αυτές τις περιπτώσεις, το Ψηφιακό Ευρώ φιλοδοξεί να προσφέρει υψηλότερο επίπεδο προστασίας της ιδιωτικότητας, σε σύγκριση με άλλα διαθέσιμα ηλεκτρονικά μέσα πληρωμών.
Το Ευρωσύστημα έχει ενσωματώσει την προστασία της ιδιωτικότητας στον ίδιο τον σχεδιασμό του έργου. Στόχος είναι να συλλέγονται μόνο τα απολύτως αναγκαία δεδομένα, ενώ για τις εκτός σύνδεσης (offline) πληρωμές εξετάζονται λύσεις που προσεγγίζουν σημαντικά τα χαρακτηριστικά ιδιωτικότητας των μετρητών.
Οι πολίτες δικαιολογημένα θέλουν να αισθάνονται ασφαλείς, ελεύθεροι και προστατευμένοι όταν πραγματοποιούν τις συναλλαγές τους. Αυτό ακριβώς επιδιώκει να διασφαλίσει ο σχεδιασμός του Ψηφιακού Ευρώ.
Η τεχνητή νοημοσύνη και τα λεγόμενα agentic payments προδιαγράφουν ένα μέλλον όπου λογισμικά θα μπορούν να πραγματοποιούν αγορές και πληρωμές για λογαριασμό των χρηστών. Πώς βλέπει μια Κεντρική Τράπεζα έναν κόσμο όπου η απόφαση για μια συναλλαγή δεν θα λαμβάνεται απαραίτητα από άνθρωπο αλλά από αλγόριθμο;
Η τεχνητή νοημοσύνη αναμένεται να επηρεάσει σημαντικά τον τρόπο με τον οποίο πραγματοποιούνται οι συναλλαγές τα επόμενα χρόνια.
Είναι πιθανό στο μέλλον ψηφιακοί βοηθοί (agents) να εντοπίζουν προϊόντα, να συγκρίνουν τιμές και να εκτελούν πληρωμές για λογαριασμό των χρηστών σε πραγματικό χρόνο. Ωστόσο, ανεξάρτητα από το πόσο εξελιγμένη γίνεται η τεχνολογία, οι βασικές αρχές παραμένουν οι ίδιες.
Από την πλευρά μιας Κεντρικής Τράπεζας, τα βασικά ζητήματα είναι η ασφάλεια, η διαφάνεια, η προστασία του καταναλωτή και η λογοδοσία. Η καινοτομία είναι ευπρόσδεκτη, αλλά πρέπει να αναπτύσσεται μέσα σε ένα πλαίσιο που διατηρεί την εμπιστοσύνη των πολιτών και τη σταθερότητα του χρηματοπιστωτικού συστήματος.
Εάν το Ψηφιακό Ευρώ δεν υλοποιείτο ποτέ, ποια θα ήταν κατά την άποψή σας η μεγαλύτερη απώλεια ή ο μεγαλύτερος κίνδυνος για την Ευρώπη;
Ο μεγαλύτερος κίνδυνος δεν θα ήταν τεχνολογικός αλλά στρατηγικός.
Νέες μορφές ψηφιακών περιουσιακών στοιχείων, σταθερά νομίσματα (stablecoins) και ψηφιακές πλατφόρμες πληρωμών αναπτύσσονται με ταχείς ρυθμούς διεθνώς. Το ερώτημα δεν είναι αν θα αλλάξει ο τρόπος με τον οποίο λειτουργεί το χρηματοπιστωτικό σύστημα, αλλά ποιος θα διαμορφώσει και θα ελέγχει το πλαίσιο μέσα στο οποίο θα λειτουργεί.
Χωρίς το Ψηφιακό Ευρώ, η Ευρώπη θα κινδύνευε να εξαρτηθεί ακόμη περισσότερο από λύσεις και υποδομές πληρωμών που αναπτύσσονται εκτός Ευρώπης, με αποτέλεσμα να περιορίζεται σταδιακά η στρατηγική της αυτονομία σε έναν τομέα κρίσιμης σημασίας για την οικονομία.
Το Ψηφιακό Ευρώ δεν αποτελεί απλώς μια νέα τεχνολογική εφαρμογή. Αποτελεί δημόσιο αγαθό, στόχος του οποίου είναι να διασφαλίσει ότι σε έναν κόσμο όπου το χρήμα γίνεται ολοένα και πιο ψηφιακό, οι Ευρωπαίοι πολίτες θα συνεχίσουν να μπορούν να βασίζονται στο ευρώ ως ένα ασφαλές, σταθερό και αξιόπιστο μέσο πληρωμής. Το σύστημα συναλλαγών βασίζεται στην εμπιστοσύνη και θα διατηρήσει την εμπιστοσύνη.