Offcanvas
Offcanvas
Το χάσμα των €16,6 δισ. στα χαρτοφυλάκια των εταιρειών εξαγοράς πιστώσεων – Τι δείχνουν τα δύο μεγέθη για το χρέος που έφυγε από τις τράπεζες, χωρίς να φύγει από την οικονομία
Του Ξένιου Μεσαρίτη
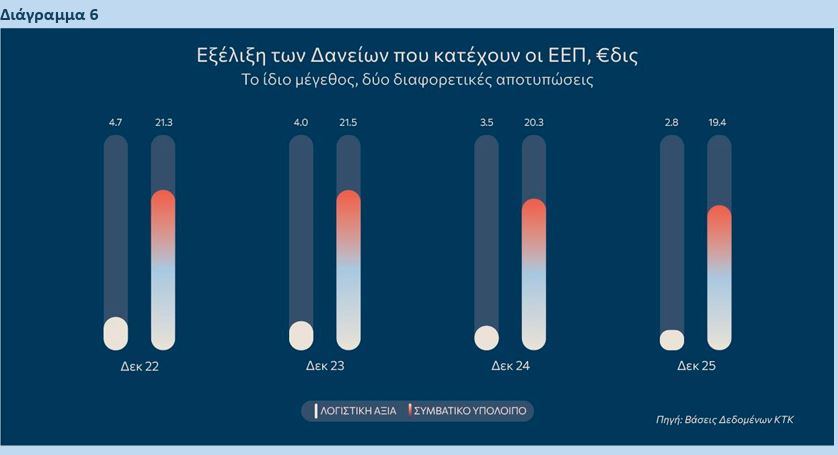
Στα €19,4 δισ. ανερχόταν στο τέλος του 2025 το συμβατικό υπόλοιπο των δανείων που κατείχαν οι εταιρείες εξαγοράς πιστώσεων, ενώ η λογιστική αξία των ίδιων χαρτοφυλακίων ήταν μόλις €2,8 δισ.
Το χάσμα των €16,6 δισ. βρίσκεται στον πυρήνα της νέας ανάλυσης του Ξένιου Σωκράτους, η οποία δημοσιεύθηκε στο CBC Blog της Κεντρικής Τράπεζας της Κύπρου και εξετάζει κατά πόσο το πρόβλημα των μη εξυπηρετούμενων δανείων επιλύθηκε, μεταφέρθηκε ή μετασχηματίστηκε.
Οι δύο αριθμοί δεν είναι αντικρουόμενοι αλλά καταγράφουν κάτι διαφορετικό και δη το ποσό που εξακολουθεί να οφείλει ο δανειολήπτης και την αξία που έχει το δάνειο στα βιβλία του πιστωτή.
Το χάσμα των €16,6 δισ.
«Όταν εξετάζει κανείς τα μη εξυπηρετούμενα δάνεια, υπάρχει μία διάκριση που είναι σημαντικότερη από κάθε άλλη: το συμβατικό υπόλοιπο δεν είναι το ίδιο με τη λογιστική αξία», αναφέρεται στην ανάλυση.
Το συμβατικό υπόλοιπο αποτυπώνει το ποσό που οφείλει ο δανειολήπτης βάσει της δανειακής σύμβασης, συμπεριλαμβανομένων των συσσωρευμένων τόκων. Η λογιστική αξία αντανακλά την αξία που έχει το δάνειο στα βιβλία του πιστωτή, αφού ληφθούν υπόψη οι εκτιμώμενες ανακτήσεις, οι επικαιροποιημένες παραδοχές για τις μελλοντικές ταμειακές ροές και οι σχετικές απομειώσεις.
Όπως εξηγεί ο συγγραφέας, «ένα υψηλό συμβατικό υπόλοιπο δεν σημαίνει ότι ο πιστωτής αναμένει να ανακτήσει ολόκληρο το ποσό. Αντίστοιχα, μια σημαντικά χαμηλότερη λογιστική αξία δεν σημαίνει ότι η υποχρέωση του δανειολήπτη έχει εξαφανιστεί ή διαγραφεί».
Το 2022, τα δάνεια που κατείχαν οι ΕΕΠ είχαν συμβατικό υπόλοιπο €21,3 δισ. και λογιστική αξία €4,7 δισ. Το 2023 τα αντίστοιχα ποσά ήταν €21,5 δισ. και €4 δισ., το 2024 €20,3 δισ. και €3,5 δισ. και στο τέλος του 2025 €19,4 δισ. και €2,8 δισ.
Το συμβατικό υπόλοιπο μειώθηκε μέσα σε τρία χρόνια κατά €1,9 δισ. και η λογιστική αξία επίσης κατά €1,9 δισ., αλλά από πολύ χαμηλότερη βάση. Στο τέλος του 2025, το ποσό που καταγραφόταν ως οφειλή ήταν σχεδόν επταπλάσιο από τη λογιστική αξία των δανείων.
«Το συμβατικό υπόλοιπο αποτυπώνει το μέγεθος του προβληματικού χρέους που εξακολουθεί να βρίσκεται στην οικονομία. Η λογιστική αξία αποτυπώνει το ποσό που εκτιμάται ρεαλιστικά ότι μπορεί να ανακτηθεί», σημειώνεται.
Η σύγχυση μεταξύ των δύο, προστίθεται, μπορεί να παρουσιάσει το πρόβλημα είτε πολύ μεγαλύτερο είτε πολύ μικρότερο από ό,τι είναι στην πραγματικότητα.
Το «σκιώδες» απόθεμα των ΜΕΔ
Τα δάνεια που βρίσκονται πλέον στις εταιρείες εξαγοράς πιστώσεων αποτελούν το μέρος της κρίσης που δεν εμφανίζεται στους τραπεζικούς δείκτες.
«Η Κύπρος έλυσε σε μεγάλο βαθμό την τραπεζική κρίση των ΜΕΔ προτού διευθετήσει στην ολότητά του το γενικότερο πρόβλημα του ιδιωτικού χρέους», αναφέρει ο Ξένιος Σωκράτους.
Σήμερα, οι ΕΕΠ κατέχουν τη μερίδα του λέοντος των προβληματικών δανείων, με τη συντριπτική πλειονότητα να εξακολουθεί να παραμένει σε καθεστώς μη εξυπηρέτησης.
«Τα εν λόγω δάνεια έχουν μεν εξέλθει από τους ισολογισμούς των τραπεζών, δεν έχουν όμως εξέλθει από την οικονομία. Πίσω από τους βελτιωμένους δείκτες εξακολουθούν να βρίσκονται δανειολήπτες που προσπαθούν να διαχειριστούν μη διευθετημένες υποχρεώσεις, ενεργές διαπραγματεύσεις αναδιάρθρωσης, πιέσεις από διαδικασίες ανάκτησης οφειλών και αντίκτυποι που συνδέονται με τις εμπράγματες εξασφαλίσεις και την αγορά ακινήτων», υπογραμμίζεται.
Σε ορισμένες περιπτώσεις, η οικονομική δυσχέρεια έχει πράγματι αντιμετωπιστεί. Σε άλλες, σύμφωνα με την ανάλυση, έχει αλλάξει απλώς χέρια, καθώς το δάνειο πέρασε από έναν πιστωτή σε άλλον, ενώ η πραγματικότητα που βιώνει ο δανειολήπτης παρέμεινε ουσιαστικά αμετάβλητη.
Το εκκρεμές απόθεμα των ΜΕΔ εξακολουθεί να επηρεάζει και την αγορά ακινήτων, μέσα από τις πωλήσεις εξασφαλίσεων, τις ανακτήσεις ακινήτων και τα χαρτοφυλάκια που έχουν συσσωρεύσει οι ΕΕΠ και άλλοι φορείς.
Πώς καθάρισαν οι τραπεζικοί ισολογισμοί
Η εικόνα των τραπεζών έχει αλλάξει πλήρως. Ο δείκτης ΜΕΔ μειώθηκε από 38,6% τον Δεκέμβριο του 2014 σε 1,6% στο τέλος του 2025, χαμηλότερα από το 1,8% της Ευρωπαϊκής Ένωσης.
Ο δείκτης κεφαλαίου κοινών μετοχών CET1 αυξήθηκε από 14,2% σε 25,8%, η κάλυψη των ΜΕΔ μέσω προβλέψεων από 31,7% σε 62,1% και η απόδοση ιδίων κεφαλαίων πέρασε από το αρνητικό 8,1% στο θετικό 12,9%.
Η εξυγίανση δεν προήλθε από μία μόνο ενέργεια. Ήταν αποτέλεσμα αναδιαρθρώσεων, αποπληρωμών, ανακτήσεων, διαγραφών, ανταλλαγών χρέους με ακίνητα και πωλήσεων ολόκληρων χαρτοφυλακίων.
Το απόθεμα των τραπεζικών ΜΕΔ ανερχόταν το 2019 σε €8,9 δισ. Μέχρι το τέλος του 2025 περιορίστηκε στα €800 εκατ. Στο διάστημα αυτό, οι πωλήσεις χαρτοφυλακίων αφαίρεσαν €4 δισ. και οι διαγραφές €2,8 δισ. Οι αποπληρωμές ανήλθαν σε €2,2 δισ., οι ανακτήσεις σε €1 δισ. και οι ανταλλαγές χρέους με ακίνητα σε €300 εκατ.
Το ίδιο το report καταγράφει ότι οι μη οργανικές ενέργειες απομόχλευσης αποτέλεσαν τον κύριο μοχλό της μείωσης των ΜΕΔ.
Μέχρι το 2018, οι τράπεζες διαχειρίζονταν το πρόβλημα σε μεγάλο βαθμό δάνειο προς δάνειο. Ήταν, όπως περιγράφεται, «μια επίπονη, μονότονη και συχνά αθέατη διαδικασία». Μείωσε μέρος του προβλήματος, αλλά δεν ήταν αρκετή.
«Το απόθεμα των ΜΕΔ παρέμενε τεράστιο. Υπερβολικά βαρύ και δυσκίνητο να υποχωρήσει μέσω της διαχείρισης μεμονωμένων περιπτώσεων. Η κατ’ οίκον περίθαλψη δεν ήταν πλέον αρκετή. Χρειαζόταν χειρουργική επέμβαση».
Από το 2018 και μετά, οι τράπεζες άρχισαν να αντιμετωπίζουν τα ΜΕΔ ως συγκεντρώσεις κινδύνου που μπορούσαν να ομαδοποιηθούν, να αποτιμηθούν και να μεταβιβαστούν. Η κομβική στιγμή ήταν το Project Helix της Τράπεζας Κύπρου και ακολούθησαν και άλλες μεγάλες συναλλαγές.
Ο Συνεργατισμός ακολούθησε διαφορετική πορεία. Οι υγιείς τραπεζικές δραστηριότητες πέρασαν στην Ελληνική Τράπεζα, ενώ η πλειονότητα των προβληματικών δανείων μεταφέρθηκε εκτός του τραπεζικού συστήματος.
«Η επίδραση στα ΜΕΔ του συστήματος ήταν άμεση και αισθητή. Παράλληλα, όμως, ανέδειξε μία από τις θεμελιώδεις αρχές της κυπριακής εμπειρίας: το προβληματικό χρέος δεν εξαφανίζεται στην ολότητά του. Ένα μέρος του, μετακινείται».
Η λεπτή γραμμή των εκποιήσεων
Η διαχείριση του αποθέματος που βρίσκεται σήμερα στις ΕΕΠ φέρνει αναπόφευκτα στο προσκήνιο τις εκποιήσεις.
Η ανάλυση αναγνωρίζει ότι δεν πρόκειται για μια αφηρημένη διαδικασία. Αφορά κατοικίες, επιχειρηματικές στέγες, οικογενειακές περιουσίες και βαθιά ριζωμένες αντιλήψεις γύρω από την κοινωνική δικαιοσύνη.
Ταυτόχρονα, όμως, επιμένει ότι ένα λειτουργικό πλαίσιο εκποιήσεων είναι αναγκαίο.
«Αν η αξία ανάκτησης των εξασφαλίσεων καθίσταται αβέβαιη, αν οι καθυστερήσεις καθίστανται χρόνιες ή αν η στρατηγική αθέτησης πληρωμών και η αποδυνάμωση της κουλτούρας αποπληρωμής επιβραβεύονται στην πράξη, τότε το κόστος μετακυλίεται στους μελλοντικούς δανειολήπτες μέσω υψηλότερων επιτοκίων και αυστηρότερων πιστοδοτικών κριτηρίων».
Ο συγγραφέας διαχωρίζει τους βιώσιμους δανειολήπτες που χρειάζονται χρόνο και στήριξη, τους μη βιώσιμους που χρειάζονται συντεταγμένη εξυγίανση και τους στρατηγικούς κακοπληρωτές που εκμεταλλεύονται τις αδυναμίες του συστήματος.
Η αντιμετώπιση και των τριών κατηγοριών με τον ίδιο τρόπο, σημειώνει, θα ήταν οικονομικά αναποτελεσματική και κοινωνικά άδικη.
Οι τραπεζικοί δείκτες αποτυπώνουν την απόσταση που διένυσε η Κύπρος μετά την κρίση. Τα €19,4 δισ. του συμβατικού υπολοίπου στις εταιρείες εξαγοράς πιστώσεων δείχνουν το μέρος της διαδρομής που απομένει.
«Οι τράπεζες φαίνεται να έχουν κλείσει το δικό τους κεφάλαιο της κρίσης. Για πολλούς δανειολήπτες, ωστόσο, αυτό το κεφάλαιο γράφεται ακόμη», σημειώνει κλείνοντας.
Στην ανάλυση διευκρινίζεται ότι οι απόψεις που εκφράζονται ανήκουν στον συγγραφέα και δεν αντιπροσωπεύουν απαραίτητα τις θέσεις της Κεντρικής Τράπεζας της Κύπρου ή άλλου οργανισμού ή αρχής.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ