Offcanvas
Offcanvas
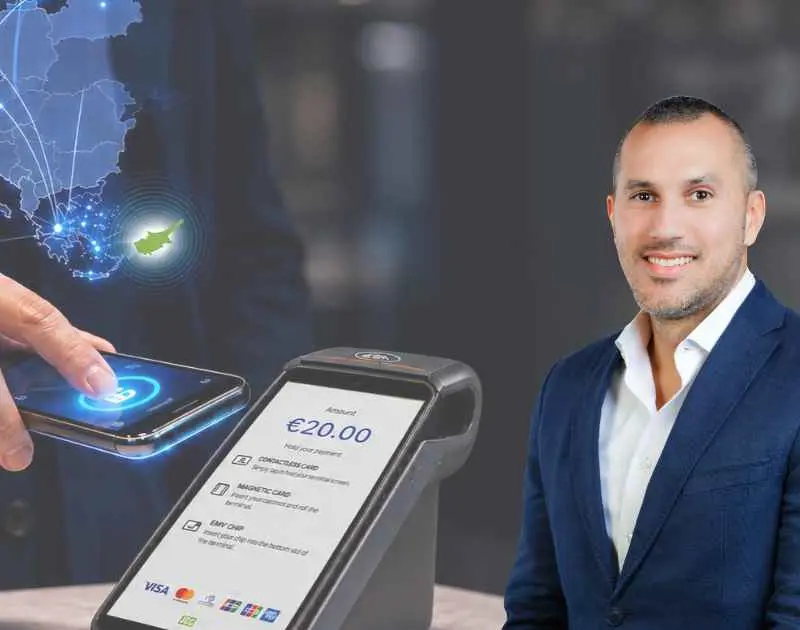
Ο Παναγιώτης Πολύδωρος της Mastercard χαρτογραφεί τη μετάβαση από τις ανέπαφες συναλλαγές στις πληρωμές μέσω τεχνητής νοημοσύνης, μιλά για τις πρώτες agentic συναλλαγές στην Κύπρο και εξηγεί τον ρόλο του tokenisation, της ασφάλειας, των μετρητών και της ελευθερίας επιλογής στο νέο οικοσύστημα.
Συνέντευξη στον Ξένιο Μεσαρίτη
Από ένα διακριτό στάδιο στο τέλος της αγοράς, η πληρωμή μετατρέπεται σταδιακά σε ένα σχεδόν «αόρατο» μέρος της συνολικής ψηφιακής εμπειρίας. Μετά την εξάπλωση των ανέπαφων συναλλαγών και των ψηφιακών πορτοφολιών, η επόμενη αλλαγή έρχεται από την τεχνητή νοημοσύνη, τις άμεσες πληρωμές και τις υποδομές που θα επιτρέπουν ασφαλείς συναλλαγές σε πραγματικό χρόνο.
Η μετάβαση αυτή έχει ήδη αρχίσει και στην Κύπρο. Όπως αναφέρει στο Economy Today ο Παναγιώτης Πολύδωρος, Senior Vice-President και Country Manager της Mastercard για Ελλάδα, Κύπρο και Μάλτα, οι πρώτες agentic συναλλαγές πραγματοποιήθηκαν σε συνεργασία με την Alpha Bank, τη Eurobank και την Τράπεζα Κύπρου, μέσω του Mastercard Agent Pay. Ένας AI agent μπορεί πλέον, με τη ρητή συγκατάθεση του χρήστη, να αναζητεί, να συγκρίνει και να ολοκληρώνει αγορές για λογαριασμό του, εντός προκαθορισμένων κανόνων και ορίων δαπανών.
Στη συνέντευξή του, ο Παναγιώτης Πολύδωρος εξηγεί πώς αλλάζει ο τρόπος με τον οποίο δημιουργείται αξία στις συναλλαγές, γιατί το tokenisation, η ψηφιακή ταυτότητα και η κυβερνοανθεκτικότητα αποτελούν βασικές προϋποθέσεις της νέας εποχής και πώς διατηρείται ο έλεγχος του καταναλωτή καθώς οι πληρωμές αυτοματοποιούνται. Παράλληλα, τοποθετείται για τον ρόλο των μετρητών και περιγράφει πώς θα μπορούσε να πραγματοποιεί τις καθημερινές του συναλλαγές ένας Ευρωπαίος πολίτης το 2035.
Η τελευταία πενταετία άλλαξε ριζικά τον τρόπο με τον οποίο πραγματοποιούνται οι πληρωμές, από την εκρηκτική άνοδο των ανέπαφων συναλλαγών μέχρι τα ψηφιακά πορτοφόλια. Αν η τελευταία πενταετία είχε έναν πρωταγωνιστή, ποιος πιστεύετε ότι θα είναι ο πρωταγωνιστής της επόμενης;
Αν η τελευταία πενταετία χαρακτηρίστηκε από την ευρεία υιοθέτηση των ψηφιακών πληρωμών, η επόμενη θα καθοριστεί από την τεχνητή νοημοσύνη. To AI δεν μετασχηματίζει μόνο τον τρόπο με τον οποίο πραγματοποιούνται οι πληρωμές, αλλά συνολικά τον τρόπο με τον οποίο οι καταναλωτές αναζητούν προϊόντα, λαμβάνουν αποφάσεις και αλληλεπιδρούν με τις επιχειρήσεις. Ωστόσο, η επίδραση της τεχνητής νοημοσύνης θα εξαρτηθεί από την ισχύ των αξιόπιστων ψηφιακών υποδομών που τη στηρίζουν. Τεχνολογίες όπως το tokenisation, η ψηφιακή ταυτότητα και τα ασφαλή δίκτυα πληρωμών θα διαδραματίσουν καθοριστικό ρόλο στην υποστήριξη του εμπορίου που βασίζεται στην τεχνητή νοημοσύνη. Οι πληρωμές εξελίσσονται σε πιο έξυπνες, πιο εξατομικευμένες και περισσότερο ενσωματωμένες στη συνολική ψηφιακή εμπειρία του χρήστη.
Ταυτόχρονα, η εξέλιξη αυτή δεν αφορά μόνο την τεχνολογία. Οι καταναλωτές αναμένουν πλέον εμπειρίες που είναι ταυτόχρονα απλές, απρόσκοπτες και ασφαλείς. Ως εκ τούτου, το μέλλον των πληρωμών θα διαμορφωθεί από τον συνδυασμό καινοτομίας και ισχυρών υποδομών που θα επιτρέψουν στις νέες τεχνολογίες να αξιοποιηθούν με ασφάλεια και προς όφελος των καταναλωτών και των επιχειρήσεων.
Ποιες θεωρείτε ότι είναι οι θεμελιώδεις αλλαγές («fundamentals») που συντελούνται σήμερα στο οικοσύστημα των πληρωμών; Βρισκόμαστε απλώς μπροστά σε νέες τεχνολογίες ή αλλάζει συνολικά ο τρόπος με τον οποίο δημιουργείται αξία στις συναλλαγές;
Οι θεμελιώδεις αλλαγές που παρατηρούμε σήμερα αφορούν τόσο την τεχνολογία όσο και τις νέες συνήθειες των καταναλωτών. Τα τελευταία χρόνια, οι καταναλωτές έχουν εξοικειωθεί με ψηφιακές υπηρεσίες που χαρακτηρίζονται από αμεσότητα και ευκολία. Οι ίδιες προσδοκίες μεταφέρονται πλέον και στις πληρωμές. Ως αποτέλεσμα, οι πληρωμές δεν αποτελούν πλέον ένα μεμονωμένο στάδιο της συναλλαγής, αλλά ενσωματώνονται ολοένα και περισσότερο στο συνολικό journey του end-user.
Την ίδια στιγμή, οι νέες τεχνολογίες δημιουργούν σημαντικές νέες δυνατότητες σε ολόκληρη την αλυσίδα αξίας, ενισχύοντας την καινοτομία, την ανταγωνιστικότητα και την ανάπτυξη νέων υπηρεσιών. Η αξία δημιουργείται πλέον τόσο μέσω της ίδιας της συναλλαγής όσο και σε ολοένα μεγαλύτερο βαθμό, μέσω των δεδομένων, της ανάλυσής τους και των διασυνδεδεμένων υπηρεσιών που επιτρέπουν σε καταναλωτές και επιχειρήσεις να λαμβάνουν καλύτερες αποφάσεις.
Παράλληλα, μετασχηματίζεται και ο τρόπος με τον οποίο δημιουργείται αξία για καταναλωτές και επιχειρήσεις. Η καινοτομία αναπτύσσεται πλέον μέσα από συνεργασίες μεταξύ τραπεζών, FinTech εταιρειών, δικτύων πληρωμών και παρόχων τεχνολογίας, οι οποίες εκτείνονται σε ολόκληρη την αλυσίδα αξίας των πληρωμών, από τον καταναλωτή και την επιχείρηση έως τα χρηματοπιστωτικά ιδρύματα.
Το ζητούμενο δεν είναι απλώς η διεκπεραίωση μιας πληρωμής, αλλά η παροχή ολοκληρωμένων λύσεων που ανταποκρίνονται στις ανάγκες όλων των συμμετεχόντων, προσφέροντας μεγαλύτερη προστασία και περισσότερες επιλογές. Καθώς οι δυνατότητες των πληρωμών από λογαριασμό σε λογαριασμό (account-to-account) και των άμεσων πληρωμών (instant payments) συνεχίζουν να επεκτείνονται σε ολόκληρη την Ευρώπη, καταναλωτές και επιχειρήσεις θα αναμένουν ολοένα και περισσότερο οι πληρωμές να εκτελούνται σε πραγματικό χρόνο, δημιουργώντας νέες ευκαιρίες για καινοτομία και μεγαλύτερη δυνατότητα επιλογής.
Η τεχνητή νοημοσύνη εξελίσσεται από εργαλείο υποστήριξης σε αυτόνομο οικονομικό βοηθό. Πόσο κοντά βρισκόμαστε στην εποχή των agentic payments και ποιες προϋποθέσεις πρέπει να υπάρχουν ώστε ένας καταναλωτής να εμπιστευτεί μια AI να πραγματοποιεί αγορές και πληρωμές για λογαριασμό του;
Η εποχή των agentic payments δεν αποτελεί πλέον ένα θεωρητικό σενάριο, αλλά μια εξέλιξη που αρχίζει ήδη να υλοποιείται στην πράξη. Στην επόμενη φάση των πληρωμών, ένας AI agent θα μπορεί να αναζητά, να συγκρίνει και να ολοκληρώνει αγορές για λογαριασμό του καταναλωτή, πάντοτε με τη ρητή συγκατάθεσή του και μέσα στα όρια που ο ίδιος έχει προκαθορίσει. Οι καταναλωτές διατηρούν τον πλήρη έλεγχο, καθορίζοντας τις προτιμήσεις, τους κανόνες και τα όρια δαπανών εντός των οποίων μπορούν να λειτουργούν οι AI agents.
Σε αυτό το νέο περιβάλλον, οι καταναλωτές πρέπει να γνωρίζουν ότι κάθε συναλλαγή πραγματοποιείται με τη ρητή συγκατάθεσή τους, παραμένει διαφανής και βρίσκεται πάντοτε υπό τον έλεγχό τους. Για την οικοδόμηση εμπιστοσύνης σε μεγάλη κλίμακα, η αξιόπιστη επαλήθευση ταυτότητας, η ισχυρή ταυτοποίηση και τα προηγμένα πλαίσια ασφάλειας θα είναι εξίσου σημαντικά με την ίδια την πληρωμή. Ταυτόχρονα, η τεχνητή νοημοσύνη δεν αξιοποιείται μόνο για την πραγματοποίηση συναλλαγών, αλλά και για την ενίσχυση της κυβερνοασφάλειας και της πρόληψης της απάτης, ενδυναμώνοντας ακόμη περισσότερο τις ψηφιακές συναλλαγές.
Πρόσφατα, η Mastercard, σε συνεργασία με την Alpha Bank, τη Eurobank και την Τράπεζα Κύπρου, ολοκλήρωσε τις πρώτες agentic συναλλαγές στην Κύπρο, σε ένα ρυθμισμένο πλαίσιο μέσω του Mastercard Agent Pay. Αυτό αποτέλεσε ένα σημαντικό ορόσημο, αναδεικνύοντας ότι το εμπόριο που βασίζεται στην τεχνητή νοημοσύνη μπορεί να λειτουργήσει αποτελεσματικά στην πράξη, διασφαλίζοντας παράλληλα την ασφάλεια, τη διαφάνεια και τον έλεγχο από τον καταναλωτή. Παράλληλα, αναδεικνύει τον εξελισσόμενο ρόλο των τραπεζών και των δικτύων πληρωμών στην υποστήριξη αυτής της νέας εποχής του ψηφιακού εμπορίου.
Καθώς οι πληρωμές γίνονται ολοένα πιο «αόρατες», εκτιμάτε ότι στο μέλλον ο καταναλωτής θα επιλέγει ακόμη τον τρόπο πληρωμής του ή οι ίδιες οι πλατφόρμες και η τεχνητή νοημοσύνη θα λαμβάνουν αυτή την απόφαση στο παρασκήνιο;
Η ολοένα μεγαλύτερη αυτοματοποίηση των πληρωμών δεν σημαίνει απαραίτητα ότι ο καταναλωτής θα πάψει να επιλέγει. Αντίθετα, σημαίνει ότι οι προτιμήσεις του θα ενσωματώνονται ολοένα και περισσότερο στις ψηφιακές υπηρεσίες που χρησιμοποιεί καθημερινά.
Η τεχνητή νοημοσύνη θα μπορεί να διευκολύνει τη διαδικασία, προτείνοντας ή εκτελώντας τη λύση που ανταποκρίνεται στις προτιμήσεις και τις παραμέτρους που έχει ήδη ορίσει ο ίδιος ο καταναλωτής. Ο καταναλωτής παραμένει ο τελικός υπεύθυνος για τη λήψη των αποφάσεων, ακόμη και όταν η τεχνολογία συμβάλλει στην αυτοματοποίηση μέρους της διαδικασίας αγοράς και πληρωμής. Ο ρόλος της τεχνολογίας δεν είναι να υποκαταστήσει την ανθρώπινη κρίση, αλλά να αφαιρέσει την πολυπλοκότητα και να κάνει την εμπειρία των πληρωμών πιο απλή, απρόσκοπτη και πιο αποτελεσματική.
Αυτές οι αρχές θα συνεχίσουν να αποτελούν τη βάση της επόμενης γενιάς ψηφιακών πληρωμών.
Στην Ευρώπη συνεχίζεται η συζήτηση γύρω από τη χρηματοοικονομική συμπεριληπτικότητα και την ελευθερία επιλογής στα μέσα πληρωμής. Πώς βλέπετε τον ρόλο των μετρητών την επόμενη δεκαετία και ποια θεωρείτε ότι είναι η σωστή ισορροπία μεταξύ φυσικού και ψηφιακού χρήματος;
Είναι σαφές ότι οι ψηφιακές πληρωμές συνεχίζουν να κερδίζουν έδαφος, καθώς οι καταναλωτές επιλέγουν ολοένα και περισσότερο ψηφιακά πορτοφόλια, ανέπαφες πληρωμές και άλλες ψηφιακές λύσεις που προσφέρουν μεγαλύτερη ευκολία, ταχύτητα και ασφάλεια. Ωστόσο, η εξέλιξη αυτή δεν σημαίνει ότι τα μετρητά παύουν να έχουν ρόλο.
Η συζήτηση, όμως, δεν αφορά την αντικατάσταση τού ενός μέσου πληρωμής από το άλλο, αλλά τη διασφάλιση ότι οι καταναλωτές θα συνεχίσουν να έχουν τον έλεγχο των επιλογών τους. Η σωστή ισορροπία επιτυγχάνεται όταν οι πολίτες έχουν πρόσβαση σε ένα ευρύ φάσμα αξιόπιστων επιλογών πληρωμής και μπορούν να επιλέγουν ελεύθερα εκείνη που ανταποκρίνεται καλύτερα στις ανάγκες και τις προτιμήσεις τους. Η Mastercard υποστηρίζει ένα οικοσύστημα πληρωμών στο οποίο η καινοτομία και η δυνατότητα επιλογής συνυπάρχουν.
Σε ένα ολοένα πιο ανταγωνιστικό περιβάλλον, η καινοτομία, η χρηματοοικονομική συμπεριληπτικότητα και η ελευθερία επιλογής πρέπει να λειτουργούν συμπληρωματικά, ώστε η εξέλιξη του περιβάλλοντος των πληρωμών να διαμορφώνεται από τις ανάγκες και τις επιλογές των καταναλωτών.
Η εμπιστοσύνη αποτελεί τη βάση κάθε συστήματος πληρωμών. Σε έναν κόσμο όπου οι συναλλαγές θα γίνονται ολοένα πιο ψηφιακές και αυτοματοποιημένες, ποιες θεωρείτε ότι θα είναι οι μεγαλύτερες προκλήσεις σε θέματα ασφάλειας, κυβερνοανθεκτικότητας και προστασίας προσωπικών δεδομένων;
Καθώς οι ψηφιακές πληρωμές ενσωματώνονται όλο και περισσότερο στην καθημερινότητα, η ασφάλεια και η κυβερνοανθεκτικότητα καθίστανται ακόμη πιο σημαντικές. Οι μεγαλύτερες προκλήσεις δεν αφορούν μόνο την αντιμετώπιση ολοένα και πιο σύνθετων κυβερνοαπειλών, αλλά και τη διασφάλιση της προστασίας των προσωπικών δεδομένων, της επιχειρησιακής ανθεκτικότητας των κρίσιμων υποδομών και της ομαλής λειτουργίας του ευρύτερου οικοσυστήματος πληρωμών.Η προστασία των συναλλαγών στηρίζεται πλέον σε ένα πολυεπίπεδο μοντέλο πρόληψης και άμεσης απόκρισης. Η τεχνητή νοημοσύνη και τα predictive analytics επιτρέπουν την ανάλυση συμπεριφοράς σε πραγματικό χρόνο και τον εντοπισμό ύποπτων μοτίβων πριν αυτά εξελιχθούν σε πραγματικές απειλές, μετατοπίζοντας την έμφαση από τον εντοπισμό της απάτης στην πρόληψή της.
Η προστασία των συναλλαγών στηρίζεται πλέον σε ένα πολυεπίπεδο μοντέλο πρόληψης και άμεσης απόκρισης. Η πρόκληση πλέον δεν είναι απλώς ο εντοπισμός της απάτης, αλλά η έγκαιρη αποτροπή της. Η τεχνητή νοημοσύνη και τα predictive analytics επιτρέπουν την ανάλυση συμπεριφοράς σε πραγματικό χρόνο και τον εντοπισμό ύποπτων μοτίβων πριν αυτά εξελιχθούν σε πραγματικές απειλές. Αυτό επιτρέπει τον έγκαιρο εντοπισμό και την αποτελεσματική αντιμετώπιση δυνητικών κινδύνων σε πραγματικό χρόνο, ενισχύοντας την προστασία καταναλωτών και επιχειρήσεων πριν από την πραγματοποίηση οποιασδήποτε δόλιας συναλλαγής.
Για τον λόγο αυτό, η Mastercard επενδύει διαχρονικά στην κυβερνοασφάλεια και την καινοτομία, ενισχύοντας διαρκώς τις δυνατότητές της στην πρόληψη, την προστασία και την επιχειρησιακή ανθεκτικότητα. Για εμάς, η καινοτομία δεν αφορά μόνο την ανάπτυξη νέων τεχνολογιών, αλλά και τη διασφάλιση ότι κάθε ψηφιακή συναλλαγή παραμένει ασφαλής και αξιόπιστη.
Το tokenisation περιγράφεται συχνά ως μία από τις σημαντικότερες εξελίξεις στις ψηφιακές πληρωμές. Τι αλλάζει στην πράξη για καταναλωτές και επιχειρήσεις και γιατί θεωρείτε ότι θα αποτελέσει βασικό στοιχείο της επόμενης γενιάς πληρωμών;
Το tokenisation αποτελεί μία από τις σημαντικότερες τεχνολογικές εξελίξεις στο σύγχρονο οικοσύστημα πληρωμών, καθώς αλλάζει ουσιαστικά τον τρόπο με τον οποίο προστατεύονται οι ψηφιακές συναλλαγές. Αντί να χρησιμοποιούνται τα πραγματικά στοιχεία της κάρτας, αυτά αντικαθίστανται από ψηφιακά tokens, ενισχύοντας την προστασία των δεδομένων. Σήμερα, το tokenisation προστατεύει ήδη δισεκατομμύρια ψηφιακές συναλλαγές, περιορίζοντας την έκθεση ευαίσθητων στοιχείων πληρωμών.
Η σημασία του γίνεται ακόμη μεγαλύτερη καθώς η τεχνητή νοημοσύνη αποκτά πιο ενεργό ρόλο στις πληρωμές. Οι AI-driven συναλλαγές απαιτούν υποδομές που διασφαλίζουν την ταυτοποίηση, την προστασία των δεδομένων και την αξιοπιστία κάθε συναλλαγής σε πραγματικό χρόνο. Καθώς το εμπόριο που βασίζεται στην τεχνητή νοημοσύνη αποκτά ολοένα και μεγαλύτερη δυναμική, το tokenisation θα διαδραματίζει ολοένα σημαντικότερο ρόλο στη διασφάλιση αξιόπιστων συναλλαγών και αλληλεπιδράσεων μεταξύ καταναλωτών, AI agents και εμπόρων. Για τον λόγο αυτό, εκτιμώ ότι το tokenisation θα αποτελέσει ένα από τα βασικά δομικά στοιχεία της επόμενης γενιάς ψηφιακών πληρωμών, υποστηρίζοντας ένα οικοσύστημα που συνδυάζει καινοτομία, ασφάλεια και αξιοπιστία.
Αν σας ζητούσαμε να μεταφερθείτε στο 2035, πώς πιστεύετε ότι θα πραγματοποιεί τις καθημερινές του συναλλαγές ένας μέσος Ευρωπαίος πολίτης; Ποιος θα είναι ο ρόλος των τραπεζών, των δικτύων πληρωμών, της τεχνητής νοημοσύνης και των ίδιων των καταναλωτών σε αυτό το νέο οικοσύστημα;
Το 2035 πιστεύω ότι η μεγαλύτερη αλλαγή δεν θα αφορά τον τρόπο με τον οποίο πραγματοποιούμε μια πληρωμή, αλλά το πόσο φυσικά θα ενσωματώνεται στην καθημερινότητά μας. Οι πληρωμές θα αποτελούν αναπόσπαστο μέρος των ψηφιακών εμπειριών, επιτρέποντας σε καταναλωτές και επιχειρήσεις να αλληλεπιδρούν με ακόμη μεγαλύτερη ευκολία, ταχύτητα και ασφάλεια. Οι πληρωμές θα ενσωματώνονται πλήρως στις ψηφιακές εμπειρίες, επιτρέποντας σε καταναλωτές και επιχειρήσεις να συναλλάσσονται και να αλληλεπιδρούν με ακόμη μεγαλύτερη ευελιξία. Οι καταναλωτές ενδέχεται να μην επικεντρώνονται πλέον στην ίδια την πληρωμή. Αντίθετα, αξιόπιστες τεχνολογίες και ασφαλή δίκτυα θα λειτουργούν απρόσκοπτα στο παρασκήνιο, προσφέροντας εμπειρίες που συνδυάζουν ευκολία, ασφάλεια και αξιοπιστία.
Η καινοτομία και η τεχνητή νοημοσύνη αναμένεται να διευρύνουν σημαντικά τις δυνατότητες του οικοσυστήματος των πληρωμών, προσφέροντας νέες υπηρεσίες. Οι καταναλωτές θα έχουν επίσης πρόσβαση σε ένα ευρύτερο φάσμα επιλογών πληρωμής, συμπεριλαμβανομένων των πληρωμών σε πραγματικό χρόνο. Ταυτόχρονα, όσο ενισχύεται η διασύνδεση μεταξύ τραπεζών, δικτύων πληρωμών, παρόχων τεχνολογίας και άλλων ψηφιακών υπηρεσιών, τόσο μεγαλύτερη σημασία θα αποκτούν η κυβερνοασφάλεια και η ανθεκτικότητα ολόκληρης της ψηφιακής αλυσίδας αξίας.
Η τεχνολογία θα συνεχίσει να εξελίσσεται. Το πραγματικό ζητούμενο, όμως, θα είναι η εξέλιξη αυτή να συνεχίσει να δημιουργεί μεγαλύτερη αξία για καταναλωτές και επιχειρήσεις, διευρύνοντας τις επιλογές τους και κάνοντας την καθημερινότητά τους πιο απλή, πιο ασφαλή και πιο αποτελεσματική.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ