Offcanvas
Offcanvas


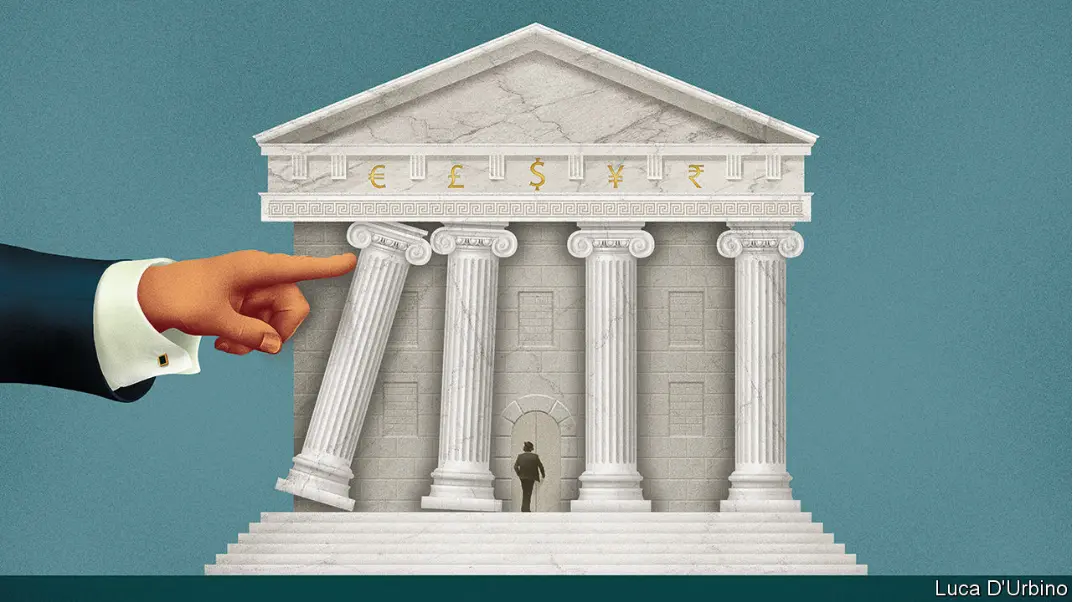
Συνήθως τα συμβατικά μακροοικονομικά μοντέλα έχουν τις τράπεζες και τους άλλους μεσάζοντες ως κάτι δεδομένο.
Την ώρα που οι επικεφαλής των Κεντρικών Τραπεζών ανά τον κόσμο μελετούν ενδεχόμενη μείωση των επιτοκίων παρά το γεγονός ότι αυτά έχουν περιέλθει σε αρνητικά επίπεδα, το ερώτημα είναι κατά πόσο οι επενδυτές αναλογίζονται στ’ αλήθεια την χρονική στιγμή όταν τα ρίσκα θα αρχίσουν να ξεπερνούν τα οφέλη.
Με άρθρο του στου Financial Times, o καθηγητής του London School of Economics Charles Goodhart και ανώτατος σύμβουλος του διευθύνοντος συμβούλου της UBS, εκφράζει τον φόβο ότι με σχεδόν 17 τρισεκατομμύρια συνολικού χρέους σε αρνητικά επιτόκια, μάλλον η αγορά έφτασε στην «τιμή αντιστροφής», δηλαδή το σημείο στο οποίο η νομισματική πολιτική της διευκόλυνσης «αντιστρέφει» το αποτέλεσμα που αναμένεται και λειτουργεί επιβαρυντικά για την οικονομία.
Συνήθως τα συμβατικά μακροοικονομικά μοντέλα έχουν τις τράπεζες και τους άλλους μεσάζοντες ως κάτι δεδομένο, με αποτέλεσμα τα οφέλη από την μείωση των επιτοκίων κάτω από το μηδέν ίσως μεγαλοποιήθηκαν.
Επί της ουσίας, η αντισυμβατική αυτή πολιτική λειτουργεί όπως τα στεροειδή: μπορεί να είναι πολύ αποτελεσματική σε μικρές δόσεις, αλλά η μακροχρόνια χρήση αδυνατίζει τα κόκαλα, έτσι και τα αρνητικά επιτόκια μπορούν να αδυνατίσουν το χρηματοπιστωτικό σύστημα.
Οι εν λόγω συνέπειες λειτουργούν ως αντίθετες με την επιθυμία των κεντρικών τραπεζών να διευκολύνουν τις συνθήκες πίστωσης και να στηρίξουν την χρηματοπιστωτική σταθερότητα.
Τα προβλήματα όμως παραμένουν και δεν είναι λίγα. Εν προκειμένω, οι ιαπωνικές τράπεζες, αλλά πιο πρόσφατα και οι ευρωπαϊκές, έχουν αποτυπώσει κάποια από τα προβλήματα που δημιουργούνται από τη μείωση επιτοκίων.
Σύμφωνα με τον Charles Goodhart, η συμπίεση του κακού χρέους στην ευρωζώνη υπήρξε χρήσιμη για τις τράπεζες, αλλά αυτό εν πολλοίς προέρχεται από έμμεσα οφέλη, όπως τη μείωση της διαφοράς στην απόδοση μεταξύ του γερμανικού και του ιταλικού, για παράδειγμα, ομολόγου.
Πάντως, ο ίδιος τονίζει πως αν οι κεντρικοί τραπεζίτες θέλουν πραγματικά να βελτιώσουν την ροή πίστωσης, τότε η αγορά του ίδιου του χρέους των τραπεζών ως τμήμα του QE, μπορεί να είναι καλύτερη επιλογή από την περαιτέρω μείωση επιτοκίων.
Σε κάθε περίπτωση, οι επενδυτές δεν μπορούν πλέον να είναι σίγουροι πώς θα λειτουργήσουν τα χαμηλά επιτόκια σε μια σειρά από χώρες και όσο η αβεβαιότητα παραμένει, τόσο οι τράπεζες δυσκολεύονται να γνωρίζουν αν τα δάνεια που δίνουν σήμερα έχουν οικονομική λογική ή για τους επενδυτές να τιμολογήσουν τους τίτλους χρηματοπιστωτικών θεσμών με αυτοπεποίθηση.
Καταλήγοντας, ο Charles Goodhart τονίζει ότι η υπόθεση ενός κόσμους χωρίς «financial friction», δηλαδή την διαφορά μεταξύ της απόδοσης κεφαλαίου και του κόστους κεφαλαίου, υπήρξε μια σημαντική δομική αδυναμία σε πολλές μακροοικονομικές αναλύσεις.
Πού όμως μπορεί να βρίσκεται η «τιμή αντιστροφής»; Και πόσο μπορούν οι επιχειρήσεις να αντέξουν αυτές τις συνθήκες θα πρέπει να είναι κεντρικό σημείο στην συζήτηση για την πολιτική. Διαφορετικά, οι κεντρικοί τραπεζίτες μπορεί να κάνουν περισσότερο κακό παρά καλό.